



В приложении брокера всё выглядит убедительно. Крупная компания, знакомое название, капитализация в десятки миллиардов рублей. Но попробуйте продать заметный пакет, и покупателей по цене на экране может не хватить. Поэтому при выборе акций я смотрю не только на прибыль и дивиденды, но и на free-float, долю акций в свободном обращении. Показатель помогает понять, какая часть выпуска потенциально доступна участникам рынка, а какая сосредоточена у контролирующих и других стратегических владельцев.
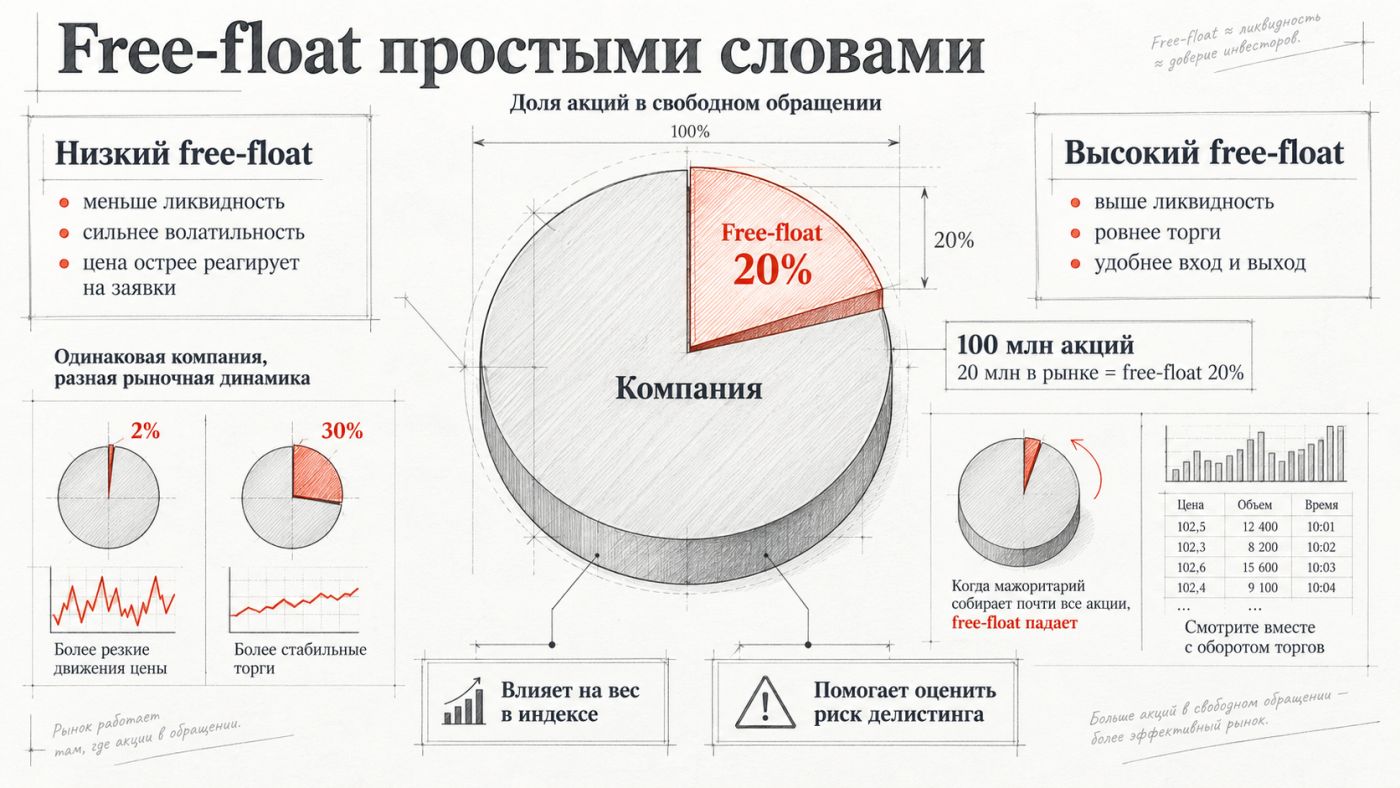
Если free-float составляет 15%, в свободном обращении находится примерно 15 акций из каждых 100. Остальные обычно принадлежат владельцам, чьи пакеты по правилам расчёта исключают из свободного обращения. Небольшой free-float может усиливать скачки цены и затруднять крупные сделки, но сам по себе не делает акцию плохой. Мой главный вывод простой. Процент нужно оценивать вместе со стоимостью свободно обращающихся акций, реальным объёмом торгов и размером собственной покупки.
Что считают свободным обращением и как получить процент
Представим компанию со 100 млн обыкновенных акций. Основателю принадлежат 60 млн, стратегическому партнёру ещё 20 млн, а оставшиеся 20 млн распределены между независимыми инвесторами. Если первые два пакета исключают из расчёта, а остальные включают, free-float равен 20%.
Free-float = акции в свободном обращении / общее количество акций × 100%

 20 млн / 100 млн × 100% = 20%
Для компании с несколькими типами акций нужно смотреть, к какому именно выпуску относится показатель. Обыкновенные и привилегированные акции могут иметь разную структуру владельцев и разную долю свободного обращения. Процент из карточки одной бумаги нельзя автоматически переносить на другую.
Сложность обычно не в делении, а в том, какие пакеты считать свободными. Биржи и составители индексов используют собственные методики. Обычно за пределами free-float остаются стратегические пакеты основателей, государства, связанных компаний и руководителей, а также определённые категории акций с ограничениями на продажу. При этом крупный пакет инвестиционного фонда не обязательно исключают. Значение имеют характер владения и правила конкретного расчёта, а не только размер доли.
Поэтому правило «вычесть всех, у кого больше 5%» я бы не использовала как универсальную формулу. Порог владения может участвовать в методике, но не заменяет остальные условия. Разные поставщики данных способны получить разные оценки, особенно при сложной структуре собственников. Для российских бумаг разумно начать с данных биржи, затем сверить дату оценки с последними сообщениями компании о размещениях и изменениях крупных пакетов.
Свободное обращение не означает, что все учтённые акции прямо сейчас выставлены на продажу. Владелец может годами держать бумаги ради дивидендов. Free-float оценивает потенциально доступную рынку часть выпуска, а биржевой стакан показывает действующие заявки на покупку и продажу. Между двумя величинами огромная разница.
Есть и обратная тонкость. Исключённый из free-float пакет не обязательно запрещено продавать. Основатель может разместить часть своих акций среди инвесторов, после чего структура владения изменится. Показатель описывает ситуацию по определённым правилам, а не ставит вечную отметку на конкретных бумагах.
Почему 10% у одной компании могут быть лучше, чем 60% у другой
Самая распространённая ошибка состоит в сравнении одних процентов. Допустим, у компании А капитализация 500 млрд рублей и free-float 10%. У компании Б капитализация 5 млрд рублей, а free-float 60%. У второй доля заметно выше, но доступный рынку объём в денежном выражении намного меньше.
| Показатель | Компания А | Компания Б |
|---|---|---|
| Полная капитализация | 500 млрд рублей | 5 млрд рублей |
| Free-float | 10% | 60% |
| Стоимость акций в свободном обращении | 50 млрд рублей | 3 млрд рублей |
Все цифры в примере условные. Стоимость свободно обращающихся акций получаем умножением капитализации на коэффициент free-float. У компании А результат почти в 17 раз больше. Уже поэтому считать компанию Б более удобной для торговли только из-за 60% было бы ошибкой. При этом таблица ещё не доказывает, что акции А ликвиднее. Нужно проверить, насколько активно участники действительно торгуют.
Ликвидность показывает, насколько быстро можно купить или продать нужный объём без существенного влияния на цену. Free-float лишь создаёт предпосылки для ликвидности. Если владельцы не продают, а новых покупателей мало, высокий процент не наполнит стакан заявками. И наоборот, сравнительно небольшая доля огромного выпуска может обеспечивать активный рынок.
На практике недостаток ликвидности проявляется через спред, разницу между лучшей ценой покупки и лучшей ценой продажи. Допустим, покупатели предлагают 98 рублей, а продавцы просят 100. Купив по 100 и немедленно продав по 98, инвестор потеряет 2% ещё до комиссий, даже если новости компании не изменились. Комиссию брокера легко заметить в тарифах, а такую стоимость входа и выхода часто игнорируют.
Вторая проблема возникает, когда объём сделки превышает количество бумаг по лучшей цене. Например, инвестор хочет продать 10 тысяч акций. В условном стакане покупатели готовы взять 2 тысячи по 100 рублей, 3 тысячи по 99 рублей и 5 тысяч по 97 рублей. Если заявки сохранятся, рыночная продажа всего пакета даст в среднем 98,20 рубля за акцию. Вместо ожидаемого миллиона рублей получится 982 тысячи до комиссии. Разницу называют проскальзыванием.
Поэтому я считаю free-float характеристикой условий сделки, а не оценкой качества бизнеса. Компания может увеличивать прибыль, но её акции окажутся неудобными для быстрого выхода. Для человека с небольшой позицией проблема почти незаметна, а для владельца крупного пакета становится существенной. Ликвидность всегда нужно соотносить с собственной суммой.
Как свободное обращение влияет на цену, индексы и размещения
Когда доступных продавцов мало, внезапный спрос быстрее выбирает дешёвые предложения из стакана. Следующие сделки проходят дороже, котировка растёт. При исчезновении покупателей движение способно развернуться столь же резко. Небольшой free-float может усиливать подобные колебания, но не позволяет заранее определить ни направление, ни масштаб изменения цены.
Здесь появляется соблазнительная история про «дефицитную акцию, которая обязательно вырастет». Я отношусь к такой логике скептически. Дефицит имеет значение только при наличии спроса. Если бизнес разочаровал инвесторов, малое количество бумаг не создаст очередь покупателей. Высокий free-float тоже не защищает от падения после плохой отчётности или пересмотра дивидендов.
Есть ещё одна ловушка. Рыночную капитализацию рассчитывают по цене акции и количеству акций, хотя торгуется лишь часть выпуска. Если несколько сделок в неглубоком стакане подняли котировку на 10%, расчётная стоимость всего выпуска тоже вырастет на 10%. Но соответствующая сумма не поступила в компанию, а всем владельцам не гарантирована возможность продать свои пакеты по новой цене. Поэтому впечатляющий рост капитализации при скромном обороте требует осторожного прочтения.
Для индексов free-float имеет отдельное значение. Многие индексы взвешивают бумаги по капитализации с поправкой на свободное обращение. Логика понятна. Фондам, которые повторяют индекс, нужна возможность покупать соответствующие акции. Если почти весь выпуск контролирует один собственник, полная стоимость компании плохо описывает доступный для инвестиций объём.
При прочих равных увеличение free-float может повысить расчётный вес бумаги в таком индексе и изменить спрос со стороны следующих за индексом фондов. Однако влияние на цену нельзя свести к обещанию автоматического роста. Имеют значение ограничения весов, правила пересмотра, размеры фондов, встречные продажи и ожидания участников. Покупать только ради предполагаемых будущих покупок фондов рискованно.
Сам free-float меняется вслед за корпоративными событиями. Причём одинаковый рост процента может скрывать совершенно разные операции.
- Основатель продаёт существующие акции широкому кругу инвесторов. Свободное обращение может увеличиться, но количество акций не меняется. Деньги получает продавец, а доля владельца, который ничего не продавал, остаётся прежней.
- Компания выпускает новые акции и размещает среди инвесторов. Меняются и число акций, и потенциальный объём свободного обращения. Деньги получает компания, а процент владения прежнего акционера уменьшается, если акционер не участвует в размещении в нужной пропорции.
- Компания выкупает акции с рынка. Доступных рынку бумаг может стать меньше. Как изменится коэффициент, зависит в том числе от дальнейшей судьбы выкупленных акций и применяемой методики.
Разницу между продажей старого пакета и выпуском новых акций удобно проверить арифметикой. Допустим, инвестор владеет 1 млн акций из 100 млн, то есть 1%. Продажа основателем своего пакета другим участникам не изменит этот 1%. Если же компания выпустит ещё 20 млн акций, а инвестор ничего не купит, доля сократится примерно до 0,83%. При этом уменьшение доли само по себе не означает, что инвестиция стала хуже. Нужно оценить цену размещения и пользу от привлечённых денег.
После первичного публичного размещения, или IPO, я также смотрю условия временного запрета на продажу акций прежними владельцами. Такой период часто называют локапом. Когда срок заканчивается, потенциальное предложение может увеличиться, но владельцы не обязаны немедленно продавать. Окончание ограничения стоит учитывать как возможный источник предложения, а не как расписание будущего падения.
Что я проверяю перед покупкой
Универсального «хорошего free-float» для любого инвестора нет. Порог из правил индекса или листинга решает задачу биржи, но не гарантирует удобную продажу конкретного пакета. Мне полезнее последовательно ответить на несколько вопросов.
- Какой показатель опубликован и когда? Проверяю источник, выпуск акций и дату. После размещения или продажи крупного пакета старая цифра может плохо описывать текущую ситуацию.
- Сколько свободно обращающиеся акции стоят в рублях? Сопоставляю процент с капитализацией, чтобы не принять высокую долю маленького выпуска за большой рынок.
- Как проходит торговля в обычные дни? Смотрю оборот за несколько недель и разброс дневных значений. Разовый всплеск после новости не считаю нормальным режимом.
- Как выглядит стакан для моей суммы? Проверяю спред и объём заявок на нескольких ценовых уровнях. Учитываю, что заявки могут исчезнуть до исполнения сделки.
- Что способно изменить предложение? Читаю сообщения о новых выпусках, продажах крупных владельцев, выкупах и окончании ограничений на продажу.
Допустим, позиция стоит 2 млн рублей, а типичный дневной оборот бумаги составляет 10 млн. Пакет равен 20% обычного оборота. Уже достаточно, чтобы задуматься, насколько реалистично быстро выйти без заметного влияния на цену. Но даже 1% оборота нельзя объявить безопасным для любой ситуации. Сделки распределяются по времени неравномерно, а в момент паники ликвидность может резко ухудшиться.
Сам оборот тоже нужно читать правильно. За день одни и те же акции могут многократно переходить между участниками. Оборот на 10 млн рублей не означает, что завтра появятся покупатели на ваш пакет стоимостью 10 млн по сегодняшней цене. Статистика прошлых торгов помогает оценить привычную активность, но не резервирует встречные заявки.
При неглубоком стакане лимитная заявка позволяет задать предельную цену покупки или минимальную цену продажи. Такой приказ защищает от исполнения по худшей цене, но может исполниться частично или не исполниться вовсе. Для крупной позиции относительно торгового оборота можно рассматривать постепенные сделки, понимая, что за время исполнения рынок способен уйти в неблагоприятную сторону.
Для меня free-float отвечает на вопрос, насколько широк круг потенциально доступных рынку акций. Следующий вопрос всегда практический. Смогу ли я продать свой объём на приемлемых условиях? Поэтому перед покупкой я соединяю три оценки, долю свободного обращения, реальную ликвидность и размер позиции. Прибыль и дивиденды помогают выбрать бизнес, а такая проверка помогает не застрять в его акциях.
Материал не является индивидуальной инвестиционной рекомендацией.


