


Налоговые вычеты принято описывать так, будто государство периодически раздает гражданам деньги. На самом деле механизм гораздо прозаичнее. Сначала с дохода удерживают НДФЛ, затем Налоговый кодекс разрешает при определенных условиях уменьшить налоговую базу или вернуть часть уже уплаченного налога. Щедрости здесь примерно столько же, сколько в перерасчете коммунального платежа.
Но деньги вполне реальные. Покупка квартиры может дать возврат в сотни тысяч рублей, ипотека добавляет еще один крупный вычет, лечение, образование и спорт позволяют ежегодно возвращать часть расходов, родители получают стандартные вычеты на детей, а у инвесторов существует сразу несколько совершенно разных налоговых льгот.
Я заново прошелся по действующей редакции Налогового кодекса, материалам ФНС, Социального фонда и изменениям 2026 года. Текст актуален на 21 августа 2026 года. Дата здесь принципиальна, потому что уже 1 сентября вступает в силу еще одна группа поправок по долгосрочным сбережениям и страхованию жизни.
Что именно возвращают
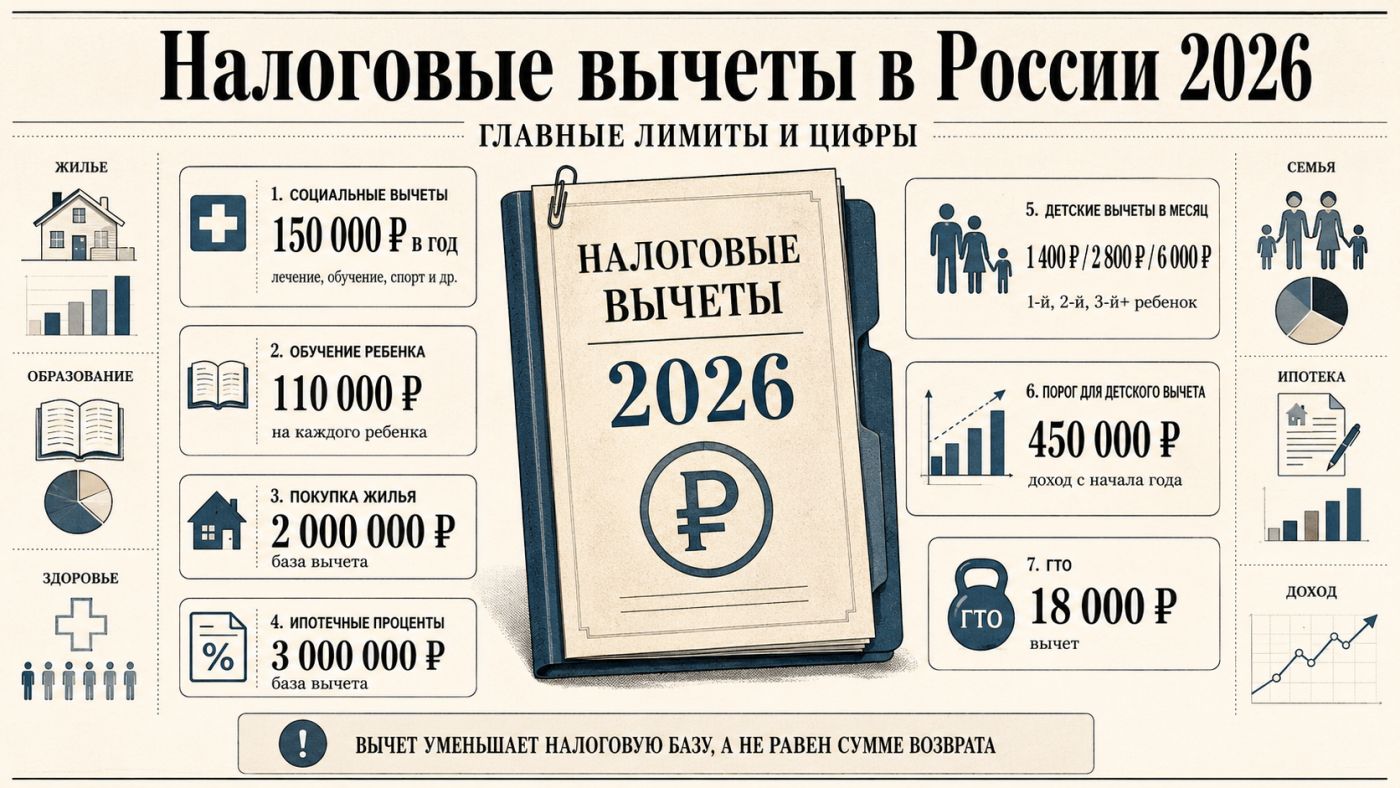
Налоговый вычет и сумма возврата не одно и то же. Если человеку положен вычет 150 000 рублей, никто не перечислит ему 150 000 рублей. На эту сумму уменьшают налоговую базу, после чего пересчитывают НДФЛ.
При ставке 13% вычет в 150 000 рублей обычно дает до 19 500 рублей налоговой экономии. При более высокой ставке результат может быть больше.
С 2025 года для основной налоговой базы действует прогрессивная шкала НДФЛ.
- 13% для части дохода до 2,4 млн рублей в год
- 15% для части от 2,4 до 5 млн рублей
- 18% для части от 5 до 20 млн рублей
- 20% для части от 20 до 50 млн рублей
- 22% для части свыше 50 млн рублей
Повышенная ставка применяется только к той части дохода, которая попала в соответствующий диапазон. Подробные правила приводит ФНС.
Поэтому старое универсальное правило «вычет равен 13% расходов» больше не универсально. Например, для имущественного вычета при покупке жилья ФНС приводит максимальный налоговый эффект от 260 000 рублей при ставке 13% до 440 000 рублей при ставке 22%. Для ипотечных процентов диапазон составляет от 390 000 до 660 000 рублей. Конкретная сумма зависит от состава доходов и применяемых налоговых ставок.
Есть еще одна ловушка. Сам факт уплаты НДФЛ не означает, что за счет него можно получить любой вычет. Например, налог с процентов по банковским вкладам относится к отдельной налоговой базе. Обычные социальные и имущественные вычеты такую базу не уменьшают. Человек может заплатить заметный НДФЛ с депозитов и все равно не иметь подходящего налога для возврата расходов на стоматолога.
Стандартные вычеты на детей, льготников и ГТО
Самый массовый стандартный вычет связан с детьми. Работодатель ежемесячно уменьшает облагаемый доход родителя, усыновителя, опекуна или другого лица, которое прямо указано в статье 218 НК РФ.
- 1 400 рублей в месяц на первого ребенка
- 2 800 рублей в месяц на второго ребенка
- 6 000 рублей в месяц на третьего и каждого последующего ребенка
- 12 000 рублей в месяц на ребенка с инвалидностью при выполнении условий закона
Вычет на ребенка с инвалидностью складывается с обычным вычетом по очередности рождения. Например, третий ребенок с инвалидностью может дать основание сразу для двух сумм, 6 000 и 12 000 рублей.
Обычный детский вычет действует до месяца, в котором основная налоговая база с начала года превысит 450 000 рублей. С 2026 года формулировку закона уточнили именно до основной налоговой базы. Подробнее правила стандартных вычетов описаны на сайте ФНС.
Право обычно действует до 18 лет ребенка. При очном обучении в предусмотренных законом случаях срок может продлеваться до 24 лет.
Единственный родитель получает двойной вычет. Второй родитель также может отказаться от своего вычета в пользу первого, если сам имеет право на него. Сам развод единственным родителем человека не делает.
Кроме детских существуют стандартные вычеты по 500 и 3 000 рублей в месяц для отдельных льготных категорий. Перечень довольно специфический. Туда входят отдельные категории людей, пострадавших от радиационных аварий, инвалидов, ветеранов и других лиц, прямо перечисленных в статье 218 НК РФ.
С 2025 года появился стандартный вычет за ГТО. Человек, который выполнил нормативы, получил или подтвердил знак отличия и прошел требуемое медицинское обследование, может уменьшить налоговую базу на 18 000 рублей за год.
При ставке 13% налоговая экономия составляет 2 340 рублей. Не олимпийский призовой фонд, но государство хотя бы признало существование турника.
Социальные вычеты на лечение, обучение, лекарства и спорт
Социальные вычеты интересны почти каждой семье, потому что сюда попадают вполне обычные расходы. Лечение, стоматология, лекарства, образование, фитнес, некоторые виды страхования и другие траты.
Для расходов начиная с 2024 года общий годовой лимит большинства социальных вычетов составляет 150 000 рублей. При ставке 13% максимум возврата по этой части равен 19 500 рублей.
До 2024 года лимит составлял 120 000 рублей, поэтому к старым расходам нельзя автоматически применять современные цифры. Подробные правила собраны в разделе ФНС о социальных вычетах.
Есть два крупных исключения. Обучение детей имеет собственный лимит, а дорогостоящее лечение вообще не ограничено суммой 150 000 рублей.
Обучение. За собственное образование вычет можно получить независимо от формы обучения. Подойдут не только университеты. Главное, чтобы организация или ИП имели законное основание вести образовательную деятельность.
Можно заявить расходы на очное обучение детей, братьев и сестер в установленных законом возрастных пределах. С расходов 2024 года добавилось очное обучение супруга или супруги.
Для обучения детей и подопечных действует отдельный лимит 110 000 рублей в год на каждого ребенка в общей сумме на обоих родителей, опекунов или попечителей. При ставке 13% предел дает до 14 300 рублей возврата на одного ребенка.
Для расходов до 2024 года лимит был 50 000 рублей.
Есть неочевидное ограничение. Само родство не превращает любой платеж за образование родственника в налоговый вычет. Например, отдельного основания просто за оплату учебы внука НК РФ не дает, если плательщик не попадает под одну из предусмотренных законом категорий.
Лечение. Обычные медицинские услуги входят в общий лимит 150 000 рублей. Дорогостоящие виды лечения учитываются полностью, без этого ограничения.
При этом слово «дорогостоящее» имеет налоговый, а не бытовой смысл. Миллионный счет из клиники сам по себе не делает лечение дорогостоящим для НК РФ. Вид услуги должен соответствовать установленной государством классификации.
Расходы можно заявлять не только за себя. Закон позволяет учитывать лечение супруга или супруги, родителей, детей и некоторых других членов семьи в прямо установленных случаях.
Лекарства. Старое представление о специальном коротком списке лекарств устарело. Вычет можно получать по расходам на лекарства, назначенные лечащим врачом, если человек сам оплатил покупку и может подтвердить расход.
У лекарств остается техническая особенность. В отличие от многих медицинских услуг аптечные расходы пока не полностью встроены в упрощенный автоматизированный порядок. Поэтому рецепты и платежные документы лучше не выбрасывать.
Спорт. Вычет работает не на любую физическую активность. Спортивная организация или ИП должны соответствовать требованиям и входить в специальный перечень. Покупка велосипеда, беговой дорожки или гантелей домой не подойдет.
С 2026 года спортивный вычет расширили на расходы за родителей, которые получают пенсию. В общий лимит 150 000 рублей такие расходы тоже входят.
Благотворительность. Здесь применяется отдельный предел. Обычно пожертвования можно учитывать в размере до 25% облагаемого годового дохода. Для некоторых пожертвований учреждениям культуры регион может увеличить предел до 30%.
Перевод денег непосредственно человеку, которому нужна помощь, может быть настоящей благотворительностью с человеческой точки зрения, но налогового вычета автоматически не дает. Получатель должен соответствовать требованиям статьи 219 НК РФ.
Большинство социальных вычетов не переносится на будущие годы. Если человек потратил 300 000 рублей на обычное лечение, а в лимит попали только 150 000 рублей, остаток на следующий год не переедет.
Покупка квартиры и ипотека
При покупке или строительстве жилья можно заявить имущественный вычет с расходов до 2 млн рублей на одного налогоплательщика.
При ставке 13% такая база дает до 260 000 рублей возврата. При более высоких ставках прогрессивной шкалы налоговый эффект может быть больше.
Если право возникло по современным правилам после 1 января 2014 года, неиспользованную часть основного вычета можно добрать при покупке другого объекта. Правила подробно описаны в материалах ФНС.
У супругов собственные лимиты. Если квартира куплена в совместную собственность и размер расходов позволяет, оба супруга могут использовать вычет. Поэтому жилье стоимостью 4 млн рублей и выше потенциально позволяет семье использовать базу до 4 млн рублей, по 2 млн на каждого.
Отдельно существует вычет по ипотечным процентам. Для кредитов, на которые распространяются современные правила, максимальная база составляет 3 млн рублей фактически уплаченных процентов.
При ставке 13% возврат достигает 390 000 рублей.
Ограничение в 3 млн рублей распространяется на кредиты, полученные начиная с 2014 года. Для более старых ипотек действуют исторические правила.
Основной имущественный вычет переносится на следующие годы, пока человек не использует всю доступную сумму. Поэтому недостаток НДФЛ в одном году право на остаток не уничтожает.
Но далеко не вся стоимость квартиры считается личным расходом. Нельзя заявить вычет в части, оплаченной материнским капиталом, бюджетными средствами, работодателем или другими лицами в предусмотренных законом случаях.
Есть ограничения и для сделок между взаимозависимыми людьми. Например, покупка квартиры у близкого родственника может лишить покупателя имущественного вычета.
Продажа квартиры, машины и другого имущества
Имущественный вычет работает и при продаже имущества. Здесь государство уже ничего не возвращает, а позволяет уменьшить доход, с которого рассчитывается налог.
- до 1 млн рублей при продаже жилья, садовых домов, земельных участков и соответствующих долей
- до 250 000 рублей при продаже большинства другого имущества, включая автомобили
Лимит действует за налоговый период в целом, а не выдается заново на каждую проданную машину.
Вместо фиксированного вычета часто выгоднее уменьшить доход на документально подтвержденные расходы при покупке имущества.
Например, человек купил квартиру за 10 млн рублей и продал за 11 млн. При наличии документов обычно разумнее уменьшить доход на первоначальные 10 млн, чем использовать стандартный миллионный вычет.
Но сначала нужно проверить минимальный срок владения. Общий срок для недвижимости составляет пять лет. В ряде случаев применяется срок три года. Например, при наследовании, приватизации, дарении от близкого родственника и продаже единственного жилья при выполнении требований закона.
Для семей с двумя и более детьми существует отдельное освобождение от НДФЛ при продаже жилья независимо от срока владения, если семья выполняет установленный набор условий и приобретает другое жилье в предусмотренный срок.
Есть еще одна неприятная ловушка. Налог при продаже недвижимости может зависеть не только от цены в договоре, но и от кадастровой стоимости.
С 2025 года регионы получили право менять коэффициент, который применяется к кадастровой стоимости при определении минимальной расчетной цены. Поэтому старое правило «налоговая всегда берет 70% кадастра» больше нельзя считать универсальным.
Перед продажей квартиры нужно проверить правила именно того региона, которые применимы к конкретной сделке.
ИИС, инвестиции и долгосрочные сбережения
Инвестиционные вычеты сейчас особенно легко перепутать, потому что одновременно существуют старые ИИС, новые ИИС, льгота долгосрочного владения ценными бумагами и отдельная система вычетов на долгосрочные сбережения.
Для ИИС, открытых до конца 2023 года, сохранились старые правила.
Один вариант позволял учитывать взносы до 400 000 рублей в год. При ставке 13% максимальный возврат составлял 52 000 рублей.
Другой вариант позволял освободить от НДФЛ положительный финансовый результат при закрытии счета и соблюдении установленных условий.
Для новых ИИС, открытых начиная с 1 января 2024 года, применяется уже другая система по статье 219.2 НК РФ.
В одну конструкцию попали взносы на новый ИИС, программа долгосрочных сбережений и некоторые пенсионные продукты. Совокупный базовый лимит соответствующих взносов составляет 400 000 рублей за год.
Новые ИИС также дают возможность получить вычет по положительному финансовому результату при соблюдении минимального срока. Закон устанавливает крупный предельный размер такой льготы.
Одновременно человек может иметь до трех новых ИИС при выполнении законодательных условий.
Минимальный срок владения постепенно растет. Для первых лет реформы действует переходный период, затем система приходит к десятилетнему горизонту.
Досрочное прекращение договора без предусмотренного законом перевода активов может привести к восстановлению ранее сэкономленного налога и начислению пеней. Слово «долгосрочные» законодатели написали не для украшения.
С 1 сентября 2026 года правила расширяются. В систему долгосрочных вычетов входят подходящие договоры добровольного страхования жизни, заключенные с 1 января 2025 года минимум на десять лет.
Также появляется повышенный предел для части долгосрочных сбережений родителей в пользу детей. При выполнении условий каждый родитель сможет увеличить соответствующий предел с 400 000 до 500 000 рублей, если превышение связано именно с такими детскими сбережениями.
На момент публикации, 21 августа 2026 года, эта поправка уже принята, но еще не вступила в силу.
Профессиональные вычеты
Профессиональный вычет работает не с лечением или квартирой, а с расходами, непосредственно связанными с получением профессионального дохода.
В число получателей входят ИП на соответствующем режиме НДФЛ, нотариусы и другие частнопрактикующие лица, исполнители по гражданско-правовым договорам, авторы произведений, изобретатели и некоторые другие категории.
Основное правило простое. Доход уменьшают на фактические и документально подтвержденные профессиональные расходы.
Для ИП существует специальный вариант. Если предприниматель не может документально подтвердить расходы, профессиональный вычет может составлять 20% дохода от предпринимательской деятельности.
У авторов действует собственная система нормативов расходов. Размер зависит от вида произведения или результата интеллектуальной деятельности.
Обычный самозанятый на НПД к такому вычету автоматически отношения не имеет. Налог на профессиональный доход представляет собой отдельный специальный режим, несмотря на очень похожие слова в названии.
Семейная выплата 2026 года
С 2026 года заработала ежегодная семейная выплата для работающих родителей с двумя и более детьми. В разговорной речи механизм часто называют налоговым кешбэком, хотя обычным налоговым вычетом он не является.
Меру оформляет Социальный фонд России.
При выполнении условий СФР рассчитывает разницу между НДФЛ за предыдущий год и налогом с соответствующего дохода по ставке 6%.
Если исходный налог составлял 13%, арифметически семье возвращается разница в семь процентных пунктов.
Право зависит не только от количества детей. Проверяется среднедушевой доход семьи, имущество, задолженность по алиментам и другие условия.
В 2026 году заявления за доходы 2025 года принимают с 1 июня по 30 сентября. Подать заявление можно через Госуслуги, Социальный фонд или МФЦ.
Подробные условия опубликованы на сайте СФР.
Самая интересная особенность семейной выплаты состоит в том, что обычные вычеты не отменяют право на нее. Семья может использовать стандартные, социальные и имущественные вычеты, а затем при выполнении критериев получить семейную выплату.
Как оформить вычет
В 2026 году остаются три основных способа.
- подать декларацию 3-НДФЛ после окончания года
- получить предусмотренный законом вычет через работодателя
- использовать упрощенный порядок через личный кабинет ФНС
Упрощенный порядок постепенно становится самым удобным. Банки, брокеры, медицинские, образовательные, спортивные и другие организации могут передавать сведения напрямую ФНС.
Если данных достаточно, в личном кабинете появляется готовая информация для оформления возврата.
Но отсутствие такого заявления не означает, что права на вычет нет. Организация могла не передать сведения либо конкретный тип расхода может не входить в автоматизированный обмен.
Срок 30 апреля тоже часто понимают неправильно. Если декларация подается исключительно ради вычета и возврата НДФЛ, обычный дедлайн декларационной кампании 30 апреля не применяется.
Если же человек одновременно обязан задекларировать доход, например от продажи имущества, срок уже имеет значение.
В 2026 году в обычной ситуации можно заявлять социальные вычеты по расходам 2023, 2024 и 2025 годов. Но применять нужно нормы соответствующего года.
Например, обычное лечение 2023 года живет с общим лимитом 120 000 рублей, а расходы 2024 и 2025 годов уже с лимитом 150 000 рублей. Для обучения ребенка аналогично различаются старый предел 50 000 рублей и новый 110 000 рублей.
Что я бы проверял каждый год
- Какие доходы и суммы НДФЛ ФНС учла за год.
- Расходы на лечение, лекарства, образование и спорт.
- Отдельный лимит на обучение каждого ребенка.
- Дорогостоящее лечение, которое не входит в обычный лимит.
- Правильно ли работодатель применял детские вычеты.
- Право каждого супруга при покупке квартиры.
- Фактически уплаченные ипотечные проценты.
- Срок владения, кадастровую стоимость и региональные правила перед продажей недвижимости.
- Налоговые последствия перед закрытием ИИС или договора долгосрочных сбережений.
- Право семьи с двумя и более детьми на ежегодную семейную выплату.
У налоговых вычетов есть довольно забавная особенность. Люди готовы двадцать минут выбирать банковскую карту ради кешбэка в несколько сотен рублей, но годами не открывают личный кабинет ФНС, где может лежать право на десятки или сотни тысяч.
Я бы поэтому не воспринимал налоговый вычет как подарок государства. Скорее это ежегодная сверка расчетов. Налоговый кодекс прямо разрешает уменьшить налог или вернуть часть уже заплаченного. Добровольно оставить эти деньги бюджету, конечно, никто не запрещает. Медаль за подобную щедрость пока не предусмотрена.


